Carte crypto, néobanque ou processeur de paiement bloqué : les raisons et la voie de recours
Publié: Dernière vérification: Directives éditoriales
Lorsqu'une banque, un émetteur de carte ou un prestataire de paiement gèle un compte lié aux cryptomonnaies, le déclencheur est généralement interne : origine floue des fonds, catégorie signalée, activité soudaine de contre-passation ou transfert entrant d'une plateforme d'échange que l'institution traite avec prudence. Selon la pratique du secteur, ces blocages visent rarement votre personne. La réponse pratique est une réponse écrite aux questions du prestataire, étayée par des documents. Nous vous aidons à rédiger ce recours. Aucun service ne peut forcer un prestataire à rouvrir un compte.
Une question sur votre dossier ? Envoyez-la-nous :
Situations typiques
- Votre carte est refusée partout après un rechargement depuis une plateforme d'échange crypto
- Votre banque restreint le compte après un transfert important reçu depuis une plateforme crypto
- Un processeur de paiement gèle votre solde lors d'un examen prolongé
- Votre compte marchand est fermé après que votre activité a été reclassée comme à haut risque
- Un pic de contre-passations déclenche une réserve renouvelable ou un avis de résiliation
- Une néobanque exige l'origine des fonds avant une date limite, puis restreint le compte
- Le prestataire ferme votre compte, indiquant qu'il ne prend plus en charge votre type d'activité
Ce que nous faisons
- Lisez l'avis et identifiez le déclencheur
Ensemble, nous examinons les e-mails, messages dans l'application et conditions qui vous ont été envoyés. Souvent, un prestataire ne cite qu'une catégorie générale. Nous la rapprochons de vos transferts, recharges et activités récents pour identifier la règle la plus susceptible d'être à l'origine du blocage.
- Classez le motif : une règle de risque, des contre-passations ou une catégorie
Une question sur l'origine des fonds, un ratio de contre-passations et un marquage à haut risque nécessitent chacun une réponse différente. Le service identifie celui qui correspond à votre cas, afin que votre explication réponde à la bonne question plutôt qu'à la mauvaise.
- Assemblez votre dossier de documents
Nous vous aidons à rassembler les relevés bancaires, les exportations de la plateforme d'échange, les factures, les contrats et les preuves que les adresses de portefeuille en question vous appartiennent, puis organisons le tout en un dossier cohérent qu'un examinateur peut vérifier rapidement.
- Rédigez le recours en utilisant le propre vocabulaire du prestataire
Le recours est rédigé sous forme d'une courte lettre factuelle : il cite la référence du blocage, répond à chaque question soulevée et inclut les pièces justificatives. Lorsque le compte appartient à une entreprise, la même lettre aborde également la politique de remboursement, la gestion des litiges et les descripteurs de carte.
- Si le premier canal s'enlise, escaladez
Lorsque le canal habituel est bloqué, plusieurs options existent. Selon la documentation du fournisseur, vous pouvez déposer une réclamation formelle et, dans certaines juridictions, une autorité de régulation ou un médiateur peut accepter le dossier. Lorsque le montant contesté le justifie, un avocat indépendant peut examiner l'affaire. Le travail juridique est effectué par cet avocat, et aucun résultat n'est garanti.
Ce que nous ne pouvons pas faire
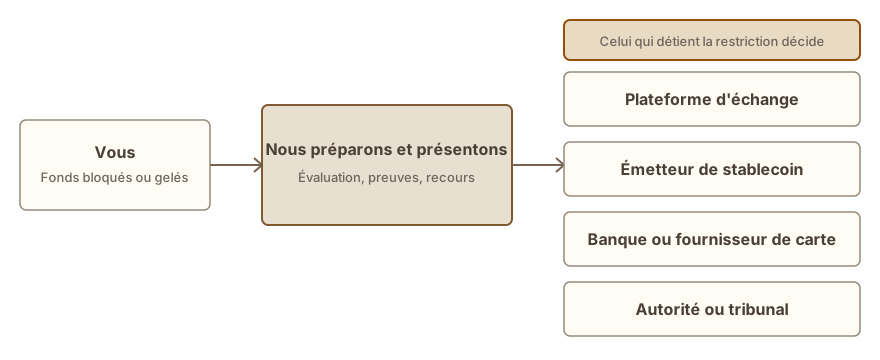
- Nous ne pouvons contraindre une banque, un émetteur de carte ou un processeur à rétablir un compte ou à verser un solde. Le prestataire prend cette décision, selon ses propres règles et la loi qui le régit.
- Conformément à nos règles de prise en charge, nous ne nous engageons ni sur un résultat ni sur un délai, et nous refusons tout dossier qui semble n'avoir aucune issue réaliste.
- Nous n'aiderons pas à modifier, antidater ou fabriquer un document, ni à dissimuler la véritable origine des fonds.
- Les phrases de récupération, les clés privées, les codes PIN de carte et les mots de passe ne vous sont jamais demandés, à aucun moment.
Ceci est pour vous si
- Une carte de débit crypto peut cesser de fonctionner ou être annulée sans raison claire
- Un transfert entrant depuis une plateforme d'échange a conduit une néobanque ou une banque à geler ou fermer le compte
- Vous gérez une entreprise qui accepte les paiements en crypto, et votre processeur de paiement a suspendu votre compte ou bloqué votre solde
- Un compte marchand a été résilié, et le prestataire demande des documents dont vous ignorez comment les produire
- La communication que vous recevez peut être un e-mail type qui ne décrit pas clairement les exigences spécifiques du prestataire.
Comment se déroule le dossier
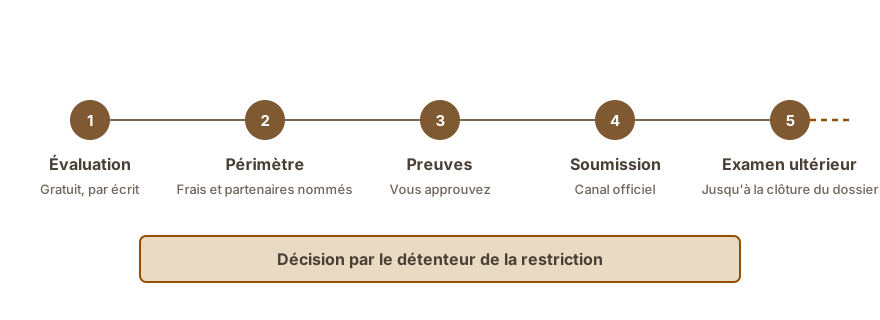
- Évaluation sans frais
Vous décrivez ce qui a été bloqué et transmettez les éventuels avis. Nous répondons par écrit si nous pouvons vous aider, quelle est probablement la cause du blocage et quels documents nous vous demanderions.
- Périmètre et frais, par écrit
Si le dossier est retenu, vous recevez par écrit le périmètre, le modèle de frais et les noms des experts indépendants avant qu'aucun paiement ne soit dû.
- Collecte des documents
Selon la procédure, vous transmettez les documents requis via un canal électronique sécurisé. Notre équipe examine ces fichiers pour s'assurer qu'il n'y a pas de détails manquants, de dates contradictoires ou d'incohérences logiques avant la soumission.
- Déposer le recours formel
En pratique, ce recours est soumis via le canal officiel fourni par l'entité responsable du blocage. Vous recevez une copie du dossier et un numéro de référence de ticket pour toute correspondance future.
- Gestion de la communication continue
Nous suivons les réponses de l'entité concernée et vous assistons pour toute demande de suivi relative à votre dossier. Nous indiquerons également clairement si la procédure a atteint ses limites opérationnelles.
Ce qu'il faut avoir prêt
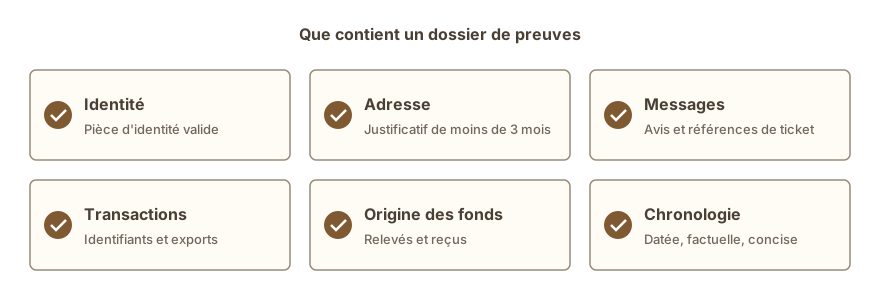
- Pièce d'identité avec photo délivrée par le gouvernement, plus justificatif de domicile
- Relevés de la carte ou du compte couvrant la période précédant le blocage
- Exportations de la plateforme d'échange documentant l'achat et le retrait utilisés pour alimenter le compte
- Relevés bancaires retraçant l'origine première des fonds
- Correspondance du prestataire : tout avis, courriel et numéro de référence de ticket
- Pour les entreprises, fournissez les contrats, factures, votre politique de remboursement et une liste récente des contre-passations.
- Preuve que le portefeuille ou le compte d'échange qui a envoyé les fonds est sous votre contrôle
- Un bref historique écrit montrant comment les fonds ont été obtenus et quand
Combien de temps cela prend
D'après ce que les prestataires publient en pratique, les examens peuvent durer de quelques jours à plusieurs semaines, et certains processeurs conservent les fonds pendant une période déterminée, quel que soit le résultat du recours. Une estimation suit l'évaluation et est mise à jour au fur et à mesure de l'avancement du dossier.
Frais
L'évaluation est gratuite. Une fois celle-ci effectuée, vous recevez un périmètre écrit et un modèle de frais adapté à votre type de dossier. Aucun frais n'est demandé avant que vous ayez été informé de la possibilité d'une aide. Frais →
Questions fréquentes
Qu'est-ce qui provoque le blocage d'une carte crypto ou d'un compte bancaire ?
En pratique, les blocages sont généralement liés à une origine des fonds peu claire, un transfert important ou rapide depuis une plateforme d'échange, une correspondance avec une catégorie à haut risque, ou un schéma de contre-passations. Selon les avis typiques des prestataires, seule une catégorie est nommée, le déclencheur réel doit donc être reconstitué à partir de vos transactions récentes.
Un problème de contre-passation est-il différent d'un problème d'origine des fonds ?
Oui, les deux sont distincts. Un problème de contre-passation concerne la fréquence à laquelle les clients contestent des paiements, et le remède réside dans une meilleure gestion des litiges et des conditions de remboursement claires. Un problème d'origine des fonds concerne la provenance de l'argent, et le remède est la documentation. Confondre les deux peut affaiblir le recours.
Si le compte est fermé, le solde restant peut-il encore être récupéré ?
Dans de nombreux cas, un prestataire est tenu d'expliquer comment tout solde restant sera restitué, bien que le délai et les conditions diffèrent. La démarche pratique consiste à demander par écrit à la fois le motif de la fermeture et le processus de libération, puis à conserver la réponse dans vos dossiers. Nous pouvons vous aider à rédiger cette demande.
Ouvrir un nouveau compte chez le même prestataire serait-il judicieux ?
Généralement, non. Un second compte peut être interprété comme une tentative de contourner le blocage, et il pourrait également être fermé. Le meilleur ordre est de mener le recours à terme sur le compte existant et de conserver un enregistrement écrit tout au long du processus.
Un litige avec un processeur de paiement nécessite-t-il un recours ?
Dans la plupart des cas, non, pas au début. Un avocat devient pertinent si le processeur détient un solde important, ne répond pas au recours ou si une clause contractuelle est contestée. Les démarches juridiques sont gérées par des avocats indépendants agréés, et nous signalons lorsque cette étape est atteinte.
Quelles mesures devez-vous prendre si le prestataire ne communique pas la raison du blocage ?
Certains prestataires sont restreints ou choisissent de ne pas divulguer de détails spécifiques concernant ces gels de comptes. Vous pouvez répondre aux demandes probables, soumettre des documents prouvant l'origine des fonds et demander un interlocuteur dédié. La soumission d'un dossier complet d'informations requises fait souvent avancer un examen qui était resté en attente.
Situations similaires
- Prouver l'origine de vos fonds : dossiers SoF et SoW. Préparez un dossier sur l'origine des fonds et du patrimoine que les plateformes d'échange, banques et processeurs peuvent examiner.
- Diagnostiquer un gel de crypto. Identifiez qui a gelé vos fonds et ce qui pourrait réalistement s'ensuivre.
- Aide pour fermer un compte et retirer des fonds. Avis de fermeture ou de départ avec un solde encore présent : demandes écrites et escalade.
- Déposer des plaintes auprès des autorités de régulation et des médiateurs. Préparez une plainte structurée à un régulateur, un médiateur ou un organisme de consommateurs, appuyée par une chronologie claire.
À lire ensuite
Cette page fournit des informations générales et ne constitue pas un avis juridique.