Spærret crypto-kort, neobank eller betalingsudbyder: årsagerne og ankemuligheden
Udgivet: Sidst gennemgået: Redaktionelle retningslinjer
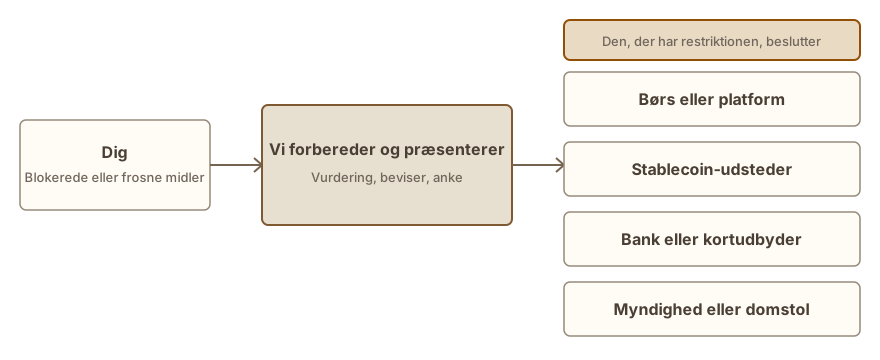
Når en bank, kortudsteder eller betalingsudbyder fryser en crypto-tilknyttet konto, skyldes det normalt interne risikoregler: uklar oprindelse af midler, en markeret kategori, pludselig chargeback-aktivitet eller en indgående overførsel fra en børs, som institutionen behandler med forsigtighed. Ifølge branchepraksis er sådanne blokeringer sjældent rettet mod dig personligt. Det praktiske svar er et skriftligt svar på udbyderens spørgsmål, understøttet af dokumentation. Vi hjælper dig med at udarbejde den anke. Ingen service kan tvinge en udbyder til at genåbne en konto.
Et spørgsmål om din sag? Send det til os:
Typiske situationer
- Dit kort afvises overalt efter en optankning fra en crypto-børs
- Din bank begrænser kontoen efter en stor overførsel modtaget fra en crypto-platform
- En betalingsformidler fryser din saldo under en længere gennemgang
- Din handelskonto lukkes, efter at virksomheden omklassificeres som højrisiko
- En stigning i chargebacks udløser en rullende reserve eller en opsigelsesmeddelelse
- En neobank kræver midlernes oprindelse inden en frist og begrænser derefter kontoen
- Udbyderen lukker din konto med henvisning til, at den ikke længere understøtter din type aktivitet
Hvad vi gør
- Læs meddelelsen og identificer udløseren
Sammen gennemgår vi de e-mails, in-app-beskeder og vilkår, der er sendt til dig. Ofte nævner en udbyder kun en bred kategori. Vi sammenholder det med dine seneste overførsler, indbetalinger og aktivitet for at finde den regel, der med størst sandsynlighed ligger bag blokeringen.
- Klassificer årsagen: en risikoregel, chargebacks eller en kategori
Et spørgsmål om midlernes oprindelse, en chargeback-rate og et højrisikomærke kræver hver især et andet svar. Tjenesten identificerer, hvilken der passer til din sag, så din forklaring rammer det rigtige spørgsmål i stedet for det forkerte.
- Saml din dokumentpakke
Vi hjælper dig med at indsamle kontoudtog, børseksporter, fakturaer, kontrakter og bevis for, at de pågældende wallets tilhører dig, og arrangerer derefter alt i en sammenhængende pakke, som en kontrollant hurtigt kan gennemgå.
- Skriv anken med udbyderens egen formulering
Anken er skrevet som et kort, faktisk brev: den henviser til reference for spærringen, besvarer alle rejste spørgsmål og inkluderer de understøttende dokumenter. Hvor kontoen tilhører en virksomhed, adresserer samme brev også refusionspolitikken, hvordan tvister håndteres, og kortbeskrivelserne.
- Eskalér, hvis den første kanal går i stå
Når den sædvanlige kanal går i stå, findes der flere yderligere muligheder. Ifølge udbyderens egen dokumentation kan du indgive en formel klage, og i nogle jurisdiktioner kan en tilsynsmyndighed eller ombudsmand acceptere sagen. Hvor det omtvistede beløb berettiger det, kan en uafhængig advokat gennemgå sagen. Juridisk arbejde udføres af denne advokat, og intet resultat loves.
Hvad vi ikke kan gøre
- Vi kan ikke tvinge en bank, kortudsteder eller processor til at genoprette en konto eller udbetale en saldo. Udbyderen træffer den beslutning under egne regler og gældende lov.
- I henhold til vores optagelsesregler forpligter vi os ikke til et resultat eller en deadline, og vi afviser enhver sag, der ikke synes at have en realistisk vej frem.
- Vi vil ikke hjælpe med at ændre, tilbagedatere eller fabrikere et dokument eller med at skjule, hvor midlerne virkelig kom fra.
- Frøfrase, private nøgler, kort-PIN-koder og adgangskoder efterspørges aldrig af os på noget tidspunkt.
Dette er for dig, hvis
- Et crypto-debetkort kan holde op med at virke eller blive annulleret uden en klar grund
- En indgående overførsel fra en børs fik en neobank eller bank til at fryse eller lukke kontoen
- Du driver en virksomhed, der accepterer crypto-betalinger, og din betalingsudbyder suspenderede din konto eller tilbageholdt din saldo
- En merchant-konto blev opsagt, og udbyderen anmoder om dokumenter, du er usikker på, hvordan du skal fremstille
- Den kommunikation, du modtager, kan være en skabelon-e-mail, der ikke klart skitserer udbyderens specifikke krav.
Sådan forløber en sag
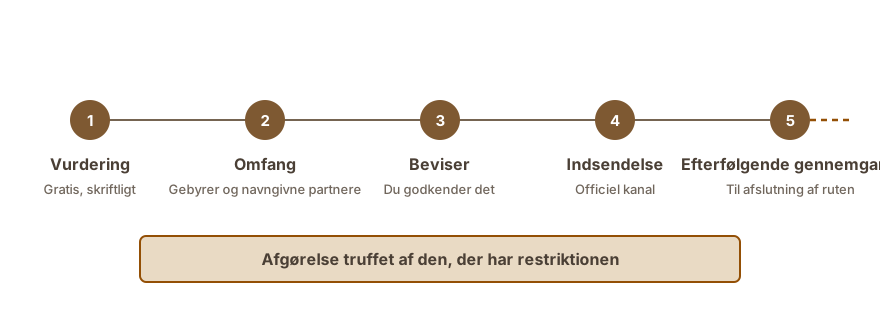
- Gratis vurdering
Du beskriver, hvad der blev spærret, og videresender eventuelle meddelelser. Vi svarer skriftligt på, om vi kan hjælpe, hvad der sandsynligvis forårsagede spærringen, og hvilke dokumenter vi ville bede dig om.
- Omfang og honorar, skriftligt
Hvis sagen fortsætter, modtager du omfanget, gebyrmodellen og navnene på de uafhængige specialister skriftligt, før nogen betaling forfalder.
- Dokumentindsamling
Ifølge proceduren transmitterer du nødvendige dokumenter via en sikker elektronisk kanal. Vores team gennemgår disse filer for at sikre, at der ikke er manglende detaljer, modstridende datoer eller logiske modsigelser før indsendelse.
- Indgivelse af den formelle anke
I praksis indgives denne anke via den officielle kanal, som er leveret af den enhed, der er ansvarlig for spærringen. Du modtager en kopi af indgivelsen og et tilsvarende billetreferencenummer til fremtidig korrespondance.
- Løbende kommunikationsstyring
Vi sporer svarene fra den relevante enhed og hjælper dig med eventuelle opfølgningsspørgsmål vedrørende din sag. Vi vil også klart angive, hvis processen har nået sine operationelle grænser.
Hvad du skal have klar
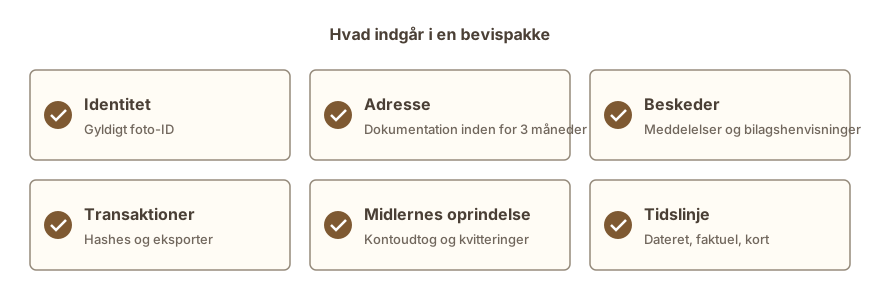
- Statsudstedt foto-ID plus adressebekræftelse
- Udtog fra kortet eller kontoen, der dækker perioden før spærringen
- Børsrapporter, der dokumenterer købet og udbetalingen, der blev brugt til at finansiere kontoen
- Kontoudtog, der sporer midlernes oprindelige oprindelse
- Udbyderkorrespondance: meddelelser, e-mails og billetreferencenumre
- For virksomheder: kontrakter, fakturaer, din refusionspolitik og en nylig liste over chargebacks.
- Dokumentation for, at wallet- eller børskontoen, der sendte midlerne, er under din kontrol
- En kort skriftlig tidslinje, der viser, hvordan midlerne blev opnået og hvornår
Hvor lang tid det tager
I henhold til, hvad udbydere offentliggør i praksis, kan gennemgange vare fra dage til flere uger, og nogle processorer tilbageholder midler i en fastsat periode uanset anken. Et estimat følger vurderingen og opdateres, efterhånden som sagen skrider frem.
Gebyrer
Vurderingen koster intet. Når den er færdig, modtager du et skriftligt omfang og en gebyrmodel tilpasset din sagstype. Der anmodes ikke om gebyr, før du har fået at vide, om hjælp er mulig. Gebyrer →
Spørgsmål folk stiller
Hvad får et cryptokort eller en bankkonto til at blive spærret?
I praksis skyldes spærringer oftest uklar midlernes oprindelse, en stor eller hurtig overførsel fra en børs, et match med en højrisikokategori eller et mønster af chargebacks. Ifølge typiske meddelelser fra udbydere nævnes kun en kategori, så den egentlige udløser må rekonstrueres ud fra dine seneste transaktioner.
Er et chargeback-problem et andet spørgsmål end et problem med midlernes oprindelse?
Ja, de to er adskilte. Et chargeback-problem handler om, hvor ofte kunder bestrider betalinger, og løsningen ligger i bedre håndtering af tvister samt klare refusionsvilkår. Et problem med midlernes oprindelse handler om, hvor pengene kom fra, og løsningen er dokumentation. At forveksle de to kan svække anken.
Hvis kontoen er lukket, kan den resterende saldo så stadig inddrives?
I mange tilfælde er en udbyder forpligtet til at forklare, hvordan en eventuel restsaldo vil blive returneret, selvom tidspunkt og betingelser varierer. Det praktiske skridt er at spørge skriftligt både om lukningsårsagen og frigivelsesprocessen og derefter gemme svaret. Vi kan hjælpe med at udforme den anmodning.
Ville en ny konto hos samme udbyder give mening?
Generelt nej. En anden konto kan opfattes som et forsøg på at omgå spærringen og kan også blive lukket. Den bedste rækkefølge er at gennemføre anken på den eksisterende konto og føre skriftlig dokumentation under hele forløbet.
Kræver en tvist med en betalingsudbyder en advokat?
I de fleste tilfælde ikke i første omgang. En advokat bliver relevant, hvis udbyderen tilbageholder en betydelig saldo, ikke reagerer på anken, eller hvis en kontraktbestemmelse anfægtes. Juridiske skridt håndteres af uafhængige licenserede advokater, og vi markerer, når dette stadie er nået.
Hvilke skridt bør du tage, hvis udbyderen ikke oplyser årsagen til spærringen?
Visse udbydere er begrænset i eller vælger ikke at oplyse specifikke detaljer om disse kontofrysninger. Du kan besvare de sandsynlige forespørgsler, indsende dokumentation, der beviser midlernes oprindelse, og anmode om en dedikeret kontaktperson. Indsendelse af en komplet pakke med nødvendige oplysninger fremmer ofte en gennemgang, der ellers har været afventende.
Lignende situationer
- Bevis for midlernes oprindelse: SoF- og SoW-pakker. Forbered en fil med midlernes oprindelse og formuegrundlag, som børser, banker og formidlere kan gennemgå.
- Diagnosticering af en kryptofrysning. Identificer, hvem der frøs dine midler, og hvad der realistisk kan komme derefter.
- Hjælp til at lukke en konto og flytte midler ud. Luknings- eller afmeldingsbesked med en saldo stadig inde: skriftlige anmodninger og eskalering.
- Indgivelse af klager til tilsynsmyndigheder og ombudsmænd. Forbered en struktureret klage til en tilsynsmyndighed, ombudsmand eller forbrugerorgan, understøttet af en klar kronologi.
Læs videre
Denne side indeholder generel information og er ikke juridisk rådgivning.