Os motivos pelos quais cartões cripto e contas neobank são congelados, e o que você pode fazer
Publicado: Última revisão: Diretrizes Editoriais
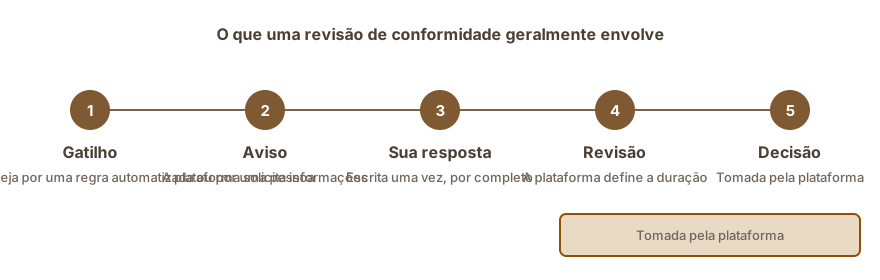
Um bloqueio em um cartão cripto ou conta neobank geralmente segue uma regra de risco automatizada. De acordo com a documentação do provedor, gatilhos frequentes incluem origem dos fundos não clara, gastos em categorias de comerciantes de alto risco, recargas rápidas, dados que conflitam com seu KYC e uso de uma região restrita. Reclamar raramente resolve. O que funciona, na prática, é uma resposta completa à solicitação do provedor, com documentos anexados, enviada pelo canal oficial.
Tem uma dúvida sobre o seu caso? Envie para nós:
Cartões ficam entre dois conjuntos de regras
Um cartão cripto fica sobre três camadas: uma rede de cartões, um banco ou emissor de moeda eletrônica e um serviço cripto. De acordo com como esses programas são construídos, cada camada realiza suas próprias verificações de conformidade, e um bloqueio pode ser acionado por qualquer uma delas.
Por esse motivo, um cartão pode parar de funcionar enquanto o aplicativo em si ainda parece normal. De acordo com o que os provedores divulgam, a decisão pode vir de um parceiro com o qual você nunca lidou diretamente, e o agente de suporte com quem você fala pode não ver por que isso aconteceu.
Por que um bloqueio geralmente ocorre
O que se segue descreve padrões recorrentes, e não uma causa confirmada. Na prática, o aviso do provedor do cartão pode simplesmente informar que a conta está sendo revisada.
- Origem dos fundos: o provedor não consegue estabelecer de onde veio o dinheiro usado para carregar o cartão.
- Categoria de comerciante de alto risco: compras em comerciantes de jogos de azar, forex, cripto ou similares podem acionar verificações adicionais.
- Recargas rápidas e sucessivas: grandes depósitos seguidos de gastos rápidos não se encaixam em um perfil de gastos típico.
- Inconsistência no KYC: nome, endereço ou data de nascimento registrados diferem dos seus documentos, ou um documento expirou.
- Região: o cartão é usado em um país não coberto pelo provedor, ou um login vem de um local que conflita com seu endereço registrado.
- Fundos de terceiros: dinheiro recebido de outra pessoa ou por meio de transferências peer-to-peer.
O que o provedor está realmente solicitando
A maioria das mensagens de bloqueio inclui uma solicitação, mesmo quando a redação é ruim. Identifique o que está sendo solicitado, o prazo dado e o canal que você deve usar. Comprovante de endereço é uma solicitação; origem dos fundos é outra.
Quando a mensagem permanecer pouco clara, envie de volta uma única pergunta precisa: qual documento ou detalhe é necessário para concluir a revisão. Obtenha a resposta por escrito.
O que fazer durante os primeiros dias
Uma resposta completa é melhor do que várias respostas parciais. Na prática, respostas repetidas e incompletas tendem a atrasar a revisão.
- Não abra uma segunda conta nem transfira o saldo para outro lugar na tentativa de pular a revisão.
- Reúna documentação que mostre a origem dos fundos, por exemplo, exportações da exchange, extratos bancários, recibos de compras e seu histórico de carteira.
- Certifique-se de que o nome e o endereço postal fornecidos no aplicativo estejam alinhados com precisão aos documentos que você usa para verificação.
- Envie uma única resposta pelo canal oficial e guarde o número do ticket em local seguro.
- Ninguém que ofereça ajuda deve jamais receber sua frase semente, chave privada, PIN do cartão ou senha. Nunca entregue esses dados.
Quando um bloqueio vira encerramento
Em alguns casos, o provedor encerra a conta em vez de remover o bloqueio. Ele pode então enviar o saldo para uma conta bancária ou carteira que você possa comprovar ser sua, ou reter os fundos até a conclusão da revisão.
Se semanas passarem sem resposta, ou o saldo for grande, um suporte estruturado pode fazer diferença. Organizamos seus documentos, identificamos o que o provedor está solicitando e redigimos a resposta. O provedor toma a decisão, e não podemos forçar uma liberação.
Perguntas frequentes
Por que meu cartão cripto foi bloqueado sem nenhum aviso?
Em muitos casos, as regras automatizadas agem antes que qualquer mensagem chegue. De acordo com as páginas de ajuda dos provedores, um depósito, uma categoria de comerciante ou uma mudança de local pode acionar o sinal, e a conta permanece congelada até que um revisor a analise. Um aviso pode vir depois.
Ainda posso gastar o saldo enquanto o cartão está bloqueado?
Geralmente, um bloqueio afeta tanto gastos quanto saques. Pergunte ao provedor se o saldo pode ser enviado de volta para uma conta bancária ou carteira verificada durante a revisão. Isso é o que normalmente acontece, de acordo com os emissores de cartão.
Abrir um cartão com um provedor diferente resolve o problema?
Isso raramente ajuda e pode piorar a situação. Na prática, retirar fundos rapidamente pode parecer uma tentativa de fugir da revisão. A melhor ordem é responder à solicitação do primeiro provedor e depois decidir o que fazer com o dinheiro assim que a conta for liberada.
Quais documentos os provedores de cartão normalmente solicitam?
Os pedidos típicos incluem um documento de identidade, comprovante de residência, extratos bancários e evidências da origem do criptoativo, como registros de exchange ou recibos de compra. De acordo com as páginas dos provedores, a lista exata varia conforme o provedor e o motivo da sinalização.
Como podemos ajudar
- Resolvendo Contas de Pagamento e Cartões Cripto Bloqueados. Cartão, neobanco ou processador de pagamento congelado? Identifique a causa, reúna registros e recorra.
- Comprovando a origem do seu dinheiro: pacotes SoF e SoW. Prepare um arquivo de origem dos fundos e origem da riqueza que exchanges, bancos e processadores possam revisar.
- Ajuda para encerrar uma conta e retirar fundos. Aviso de encerramento ou desligamento com saldo ainda dentro: solicitações por escrito e escalonamento.
- Diagnosticando um congelamento de cripto. Identifique quem congelou seus fundos e o que poderia vir a seguir de forma realista.
Esta página oferece informações gerais e não constitui aconselhamento jurídico.