AML-compliance for kryptofirmaer: retningslinjer, risikovurdering og programgjennomgang
Publisert: Sist gjennomgått: Redaksjonelle retningslinjer
Et AML-program for en kryptovirksomhet bør matche dens egne risikoer. I praksis betyr det en skriftlig risikovurdering pluss retningslinjer, kundekontroll, screening, transaksjonsovervåking, journalføring og opplæring av ansatte. Vi koordinerer uavhengige compliance-spesialister som kan hjelpe deg med å bygge eller gjennomgå et slikt program. Vi er ikke en regulert revisor, ikke en lisensiert hvitvaskingsansvarlig og ikke et advokatfirma, og ingen kan love hvordan en tilsynsmyndighet eller bank vil beslutte.
Et spørsmål om saken din? Send det til oss:
Vanlige situasjoner
- En bank eller betalingsleverandør har bedt om din AML-retningslinje, en risikovurdering og en oversikt over kontrollene dine
- Du har introdusert et nytt produkt, for eksempel staking, en ny token-notering eller inntreden i et nytt land, og risikovurderingen din gjenspeiler det ikke lenger
- Kundeopptak går sakte eller ujevnt fordi KYC-prosedyren etterlater rom for tvil
- Verktøy for screening og overvåking genererer varsler raskere enn teamet ditt kan håndtere, og det finnes ingen skriftlige regler for behandling av dem
- En tilsynsmyndighet eller revisor har kommet med funn, og du trenger en plan for å svare på dem
- Retningslinjene dine ble kopiert fra en mal, og ingen har verifisert om de samsvarer med hva virksomheten din faktisk gjør
- En ny compliance-ansvarlig har ankommet og trenger en strukturert overlevering
Hva vi gjør
- Kartlegg virksomheten din og dens risikoer
Arbeidet starter med produktene, kundene, landene, betalingsmetodene og teknologien din. Et kort faktablad og noen få intervjuer viser de uavhengige spesialistene hvilke risikoer som faktisk gjelder. Resultatet er et program tilpasset din virksomhet, ikke en generisk mal.
- Forbered eller gjennomgå risikovurderingen
Spesialister hjelper deg med å utvikle en virksomhetsomfattende risikovurdering. Dette dokumentet rangerer ulike risikoer og knytter dem til spesifikke kontroller. De gjennomgår også eventuelle eksisterende kontroller for hull eller manglende dokumentasjon.
- Gjennomgå retningslinjer mot faktisk praksis
Dine skriftlige prosedyrer for kundeopptak og overvåking sammenlignes med ansattes handlinger. Denne sammenligningen avdekker hull i klart språk, mens en advokat identifiserer de juridiske reglene som gjelder for deg.
- Bistand ved verktøyvalg
Spesialister hjelper med å skrive krav til verktøy som blokkjedeanalyse og sanksjonsscreening. De vil sammenligne ulike alternativer og hjelpe med å planlegge en prøveperiode. Merk at kjøpsbeslutningen forblir din.
- Forberede ansatte og nødvendige svar
Korte orienteringer for ansatte utarbeides sammen med sannsynlige spørsmål fra tilsynsmyndigheter. Utkast til svar bygges ved hjelp av dine dokumenter, men du beholder fullt eierskap til innholdet.
Hva vi ikke kan gjøre
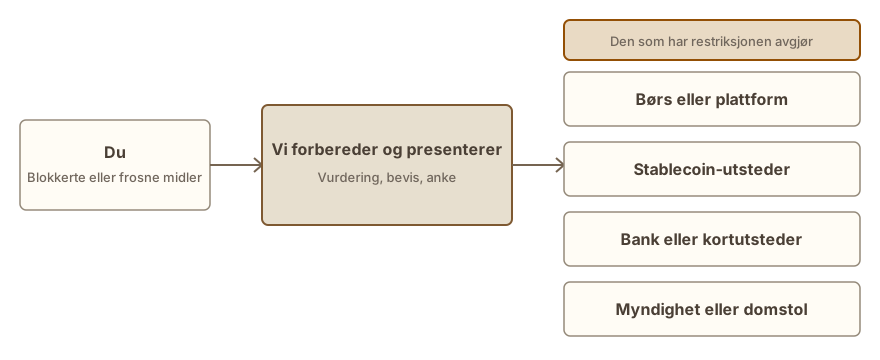
- Vår rolle er kun rådgivende: vi er ikke en regulert revisor, ikke en lisensiert hvitvaskingsansvarlig og ikke et advokatfirma. Vi gir ikke juridisk rådgivning og kan ikke sertifisere compliance.
- Vi fungerer ikke som din compliance-ansvarlige, tar ikke kundebeslutninger på dine vegne, eller sender rapporter til noen myndighet for deg. Disse ansvarene forblir dine.
- Ingen tilsynsmyndighet, bank eller revisor er forpliktet til å godta dokumentene du sender inn eller å komme til den konklusjonen du ønsker, og denne tjenesten lover ikke en lisens, en konto eller noen godkjenning.
- En gjennomgang vi arrangerer er rådgivende av natur. Den erstatter ikke en uavhengig revisjon, og kan ikke erstatte noen gjennomgang som loven krever at en kvalifisert part utfører.
- Ingen på vår side vil noen gang be om en frøfrase, private nøkler eller passord, og vi kan ikke få tilgang til kundenes lommebøker eller midler.
Dette er for deg hvis
- Gründere av kryptooppstartselskaper som trenger AML-retningslinjer på plass før de kontakter en tilsynsmyndighet, en bank eller en betalingspartner
- Compliance-ansvarlige som søker en second opinion på et retningslinjesett eller en risikovurdering
- Drifts- og økonomisjefer hvis bank eller betalingsleverandør har bedt om AML-dokumentasjon
- Team som har skalert raskt og fortsatt baserer seg på kopierte maler som ikke lenger passer til produktene deres
- Bedriftseiere som forbereder seg på en revisjon, en partners gjennomgang eller mulige spørsmål fra en tilsynsmyndighet
Slik saken gjennomføres
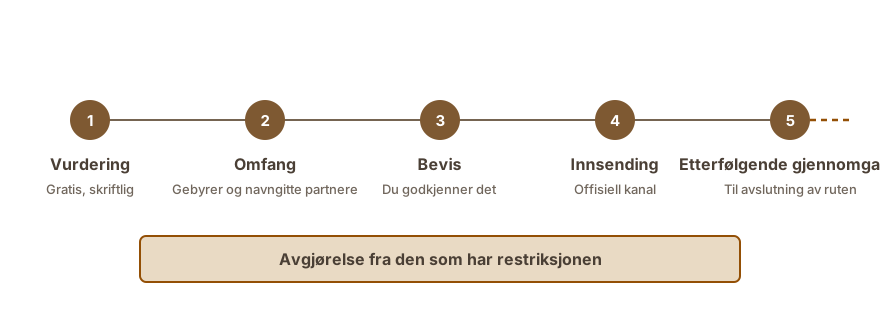
- Gratis vurdering
Du forklarer forretningsdriften og kravene som er etterspurt. Vi gir et skriftlig svar som beskriver om spesialister kan bistå, basert på informasjonen som er gitt.
- Omfang og gebyr, skriftlig
Før betaling settes omfang, foreslåtte spesialister, leveranser og honorarmodell skriftlig. Sammen blir vi enige om hva som er innenfor arbeidet og hva som holdes utenfor.
- Innhenting av informasjon
Uavhengige spesialister gjennomgår dokumentene dine og snakker med teamet ditt. I henhold til avtalt prosess mottar du en liste med spørsmål og en frist for svar.
- Utarbeide utkast til leveranser
Spesialistene utarbeider dokumenter eller en rapport om mangler. Vi gjennomgår utkastene for klarhet og samsvar med faktaene dine, og går deretter gjennom dem med teamet ditt steg for steg.
- Overføring
Endelige versjoner leveres med en handlingsliste som navngir ansvarlige, samt en merknad om hva som fortsatt er åpent. Programmet forblir eid av din navngitte compliance-ansvarlige.
Hva du bør ha klart
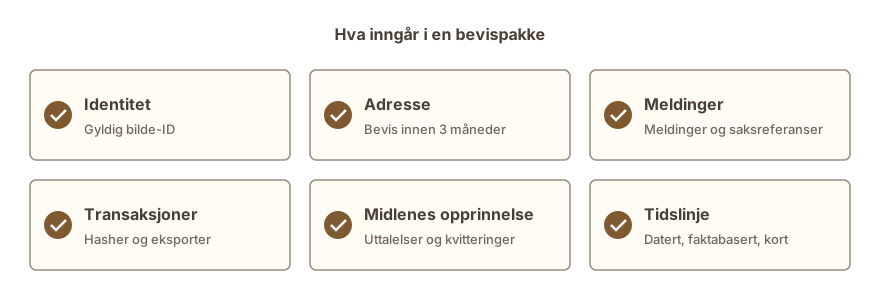
- En kort beskrivelse av dine produkter, tjenester, kundetyper og landene du betjener
- Dine gjeldende AML-, KYC-, sanksjons- og overvåkingspolicyer, inkludert utkast
- Din nyeste risikovurdering, hvis en finnes, sammen med når den sist ble oppdatert
- Et organisasjonskart som viser hvilke ansatte som innehar compliance-, ledelses- og styreverv
- Registreringsskjemaer og varselprøver der alle personopplysninger er fjernet
- KYC-, screening- og analyseleverandørene du bruker, og formålet med hver enkelt
- Forespørsler, funn eller brev fra tilsynsmyndighet, revisor, bank eller betalingspartner
- Lisens- eller registreringsinformasjon, der en slik lisens finnes
Hvor lang tid det tar
Hvor lang tid arbeidet tar avhenger av selskapets størrelse, hvor mange produkter det driver, og hvor raskt teamet ditt svarer på våre spørsmål. En fokusert gjennomgang er raskere enn et komplett sett med retningslinjer. Datoene er fastsatt i det skriftlige omfanget, og vi varsler deg om forsinkelser tidlig.
Gebyrer
Vurderingen koster ingenting. Etter den sender vi et skriftlig tilbud som dekker omfanget og gebyrmodellen, med de uavhengige spesialistenes honorarer oppført separat. Ingenting faktureres før vi har fortalt deg om vi kan bistå, og du har godtatt omfanget. Gebyrer →
Spørsmål folk stiller
Hvilke deler utgjør et AML-program for et selskap som jobber med krypto?
Kjernedelene er vanligvis disse: en risikovurdering på tvers av virksomheten, skriftlige retningslinjer, kundekontroll, screening mot sanksjonslister og blokkjedeadresser, overvåking av transaksjoner, oppbevaring av registre, opplæring av ansatte, og en navngitt person med ansvar. Hvilke deler som gjelder, og hvordan, avhenger av produktene dine, kundebasen og reglene som gjelder deg. Advokaten din er den som bekrefter hvilke regler som gjelder i ditt tilfelle.
Vil dere fungere som vår compliance-ansvarlige eller MLRO?
Nei. Ingen her opptrer som lisensiert compliance-ansvarlig, og tjenesten påtar seg ikke den rollen. En navngitt ansvarlig i virksomheten din forblir ansvarlig for beslutninger og innleveringer. Det tjenesten kan ordne, er støtte til den ansvarlige fra uavhengige spesialister: gjennomganger, utkast og opplæring.
Kan dere love at vi vil bestå en tilsynsmyndighets gjennomgang?
Det gjør de ikke. Beslutningen ligger hos tilsynsmyndigheter, banker og revisorer, som hver danner sin egen vurdering. Det vi kan gjøre, er å hjelpe deg med å sette sammen klar, konsistent dokumentasjon og forberede svar på spørsmål de sannsynligvis vil stille. Ifølge ingen kilde kan godkjenning loves, og vi gjør ingen forsøk på å forutsi et bestemt utfall.
Hvilke regler gjelder for virksomheten min?
Svaret varierer basert på hvor du befinner deg, tjenestene du tilbyr, og kundebasen din. Vi tilbyr ikke juridisk rådgivning om dette. Ifølge det vi vet, vil advokaten din eller tilsynets publiserte veiledning klargjøre kravene. Spesialistene matcher deretter dokumentene dine mot listen du leverer.
Hva skiller et program fra en mal?
I henhold til hvordan vi arbeider, gir en mal kun overskrifter. Et program går lenger: det krever en risikovurdering tilpasset dine faktiske produkter og kunder, kontroller som ansatte faktisk følger, og dokumentasjon som beviser at de gjorde det. Vi sjekker dokumentene dine mot hvordan virksomheten faktisk drives i praksis.
Krever du tilgang til kundedataene våre?
Ikke i utgangspunktet. Uavhengige spesialister baserer arbeidet sitt på retningslinjer, prosessbeskrivelser og utvalg hvor personopplysninger er fjernet. Dersom en gjennomgang krever ekte registreringer, avtales dette skriftlig på forhånd, og tilgangen forblir begrenset til det oppgaven trenger.
Lignende situasjoner
- Motpartssjekker og risikovurdering for kryptofirmaer. Dokumenterte, bevisbaserte sjekker på motparter, kunder og lommebøker, som ender i en tydelig risikovurdering.
- Veiledning om transaksjonsovervåking for kryptobedrifter. Scenarier, terskler og varslingsprosedyrer som dekker både on-chain- og off-chain-strømmer.
- Rapport: blokkjedeanalyse av transaksjoner. En rapport om midlenes opprinnelse som detaljerer resultater fra transaksjonssporing, levert for compliance-teamets gjennomgang.
- Lommebokscreening: hvordan bestride et risikomerke. Merket som høyrisiko av screeningsverktøy: dokumenter midlenes vei og bestrid merket.
Les videre
Sources
Autoritative sider denne siden bygger på. Disse sidene endres over tid, så verifiser gjeldende ordlyd hos kilden.
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
- Cryptoassets: AML / CTF regime · Financial Conduct Authority
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
Denne siden gir generell informasjon og er ikke juridisk rådgivning.