Las razones por las que se congelan las tarjetas cripto y cuentas neobank, y qué puede hacer
Publicado: Última revisión: Directrices Editoriales
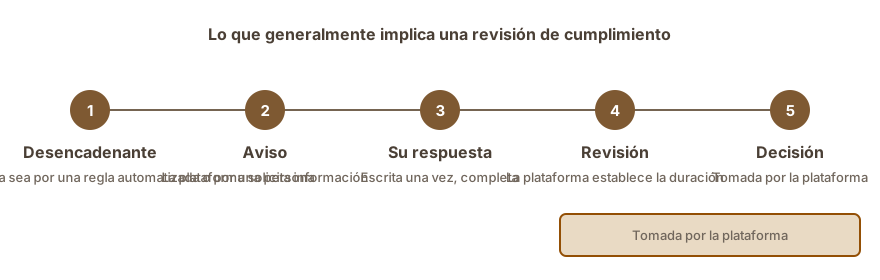
Un bloqueo en una tarjeta cripto o cuenta neobank suele seguir una regla de riesgo automatizada. Según la documentación del proveedor, los desencadenantes frecuentes incluyen origen de fondos poco claro, gastos en categorías de comercio de alto riesgo, recargas rápidas, datos que contradicen su KYC y uso desde una región restringida. Quejarse rara vez lo soluciona. Lo que funciona, en la práctica, es una respuesta completa a la solicitud del proveedor, con documentos adjuntos, enviada por el canal oficial.
¿Una pregunta sobre su caso? Envíenosla:
Las tarjetas se sitúan entre dos conjuntos de reglas
Una tarjeta cripto se asienta sobre tres capas: una red de tarjetas, un banco o emisor de dinero electrónico, y un servicio cripto. Según cómo se construyen estos programas, cada capa ejecuta sus propios controles de cumplimiento, y un bloqueo puede ser activado por cualquiera de ellas.
Por esa razón, una tarjeta puede dejar de funcionar mientras la aplicación en sí parece normal. Según lo que divulgan los proveedores, la decisión puede venir de un socio con el que nunca trató directamente, y el agente de soporte al que contacta puede no ver por qué ocurrió.
Por qué suele ocurrir un bloqueo
Lo que sigue describe patrones recurrentes más que una causa confirmada. En la práctica, la notificación del proveedor de la tarjeta puede simplemente indicar que la cuenta está siendo revisada.
- Origen de los fondos: el proveedor no puede establecer de dónde proviene el dinero usado para cargar la tarjeta.
- Categoría de comercio de alto riesgo: compras en comercios de apuestas, forex, cripto o similares pueden activar controles adicionales.
- Recargas rápidas sucesivas: depósitos grandes seguidos de gastos rápidos no se ajustan a un perfil de gasto típico.
- Discrepancia en KYC: un nombre, dirección o fecha de nacimiento en el archivo difiere de sus documentos, o un documento ha vencido.
- Región: la tarjeta se usa en un país que el proveedor no cubre, o un inicio de sesión proviene de un lugar que entra en conflicto con su dirección registrada.
- Fondos de terceros: dinero recibido de un tercero o mediante transferencias entre pares.
Qué está pidiendo realmente el proveedor
La mayoría de los mensajes de bloqueo incluyen una solicitud, incluso cuando la redacción es deficiente. Identifique qué se pide, el plazo dado y el canal que debe usar. Una prueba de domicilio es una solicitud; el origen de los fondos es otra.
Cuando el mensaje no sea claro, envíe una sola pregunta precisa: qué documento o detalle se requiere para finalizar la revisión. Obtenga la respuesta por escrito.
Qué hacer durante los primeros días
Una respuesta completa y minuciosa es mejor que varias respuestas parciales. En la práctica, las respuestas parciales repetidas tienden a ralentizar la revisión.
- No abra una segunda cuenta ni transfiera el saldo a otro lugar para intentar saltarse la revisión.
- Reúna documentación que muestre de dónde provinieron los fondos, por ejemplo, exportaciones del exchange, estados de cuenta bancarios, recibos de compras y el historial de su billetera.
- Asegúrese de que el nombre y la dirección postal proporcionados en la solicitud coincidan precisamente con los documentos que usa para la verificación.
- Envíe una sola respuesta a través del canal oficial y guarde el número de ticket de forma segura.
- Nadie que ofrezca ayuda debe recibir jamás su frase semilla, clave privada, PIN de la tarjeta o contraseña. Nunca los entregue.
Cuando un bloqueo se convierte en cierre
En algunos casos, el proveedor cierra la cuenta en lugar de levantar el bloqueo. Luego puede enviar el saldo a una cuenta bancaria o billetera que usted pueda demostrar que posee, o retener los fondos hasta que concluya la revisión.
Si pasan semanas sin respuesta, o el saldo es grande, un apoyo estructurado puede marcar la diferencia. Nosotros organizamos sus documentos, identificamos lo que el proveedor solicita y redactamos la respuesta. El proveedor toma la decisión, y nosotros no podemos forzar una liberación.
Preguntas frecuentes
¿Por qué se bloqueó mi tarjeta cripto sin ninguna advertencia?
En muchos casos, las reglas automatizadas actúan antes de que llegue cualquier mensaje. Según las páginas de ayuda del proveedor, un depósito, una categoría de comercio o un cambio de ubicación pueden activar la alerta, y la cuenta permanece congelada hasta que un revisor la analice. Un aviso puede llegar después.
¿Puede gastar el saldo mientras la tarjeta está bloqueada?
Por lo general, un bloqueo afecta tanto los gastos como los retiros. Pregunte al proveedor si el saldo puede enviarse de vuelta a una cuenta bancaria o billetera verificada durante la revisión. Esto es lo que suele ocurrir, según los emisores de tarjetas.
¿Abrir una tarjeta con otro proveedor resuelve el problema?
Eso rara vez ayuda y puede empeorar las cosas. En la práctica, mover los fondos rápidamente puede parecer un intento de evadir la revisión. El mejor orden es responder a la solicitud del primer proveedor y luego decidir qué hacer con el dinero una vez que la cuenta esté despejada.
¿Qué documentos suelen solicitar los proveedores de tarjetas?
Las solicitudes típicas incluyen un documento de identidad, comprobante de domicilio, estados de cuenta bancarios y evidencia del origen de las criptomonedas, por ejemplo, registros del exchange o recibos de compra. Según las páginas del proveedor, la lista exacta varía según el proveedor y el motivo de la alerta.
Cómo podemos ayudar
- Resolviendo cuentas de pago y tarjetas cripto bloqueadas. ¿Tarjeta, neobanco o procesador de pagos congelado? Identifique la causa, reúna registros y luego apele.
- Demostrar el origen de su dinero: paquetes SoF y SoW. Prepare un archivo de origen de fondos y origen de patrimonio que exchanges, bancos y procesadores puedan revisar.
- Ayuda para cerrar una cuenta y retirar fondos. Aviso de cierre o desvinculación con saldo aún dentro: solicitudes por escrito y escalamiento.
- Diagnóstico de una congelación de cripto. Identifique quién congeló sus fondos y qué podría venir después de manera realista.
Esta página ofrece información general y no constituye asesoría legal.